El pasado 8 de octubre se realizó Compliance Fintech Lab 2026, un encuentro organizado por María Josefina Orozco, fundadora de ToCompliance.com, y Marcela Aizcorbe, de M&M Consultores Compliance, que reunió a referentes de los sectores de Compliance, Fintech, Banca, Activos Virtuales y Regulación para compartir experiencias y analizar los desafíos de la industria.
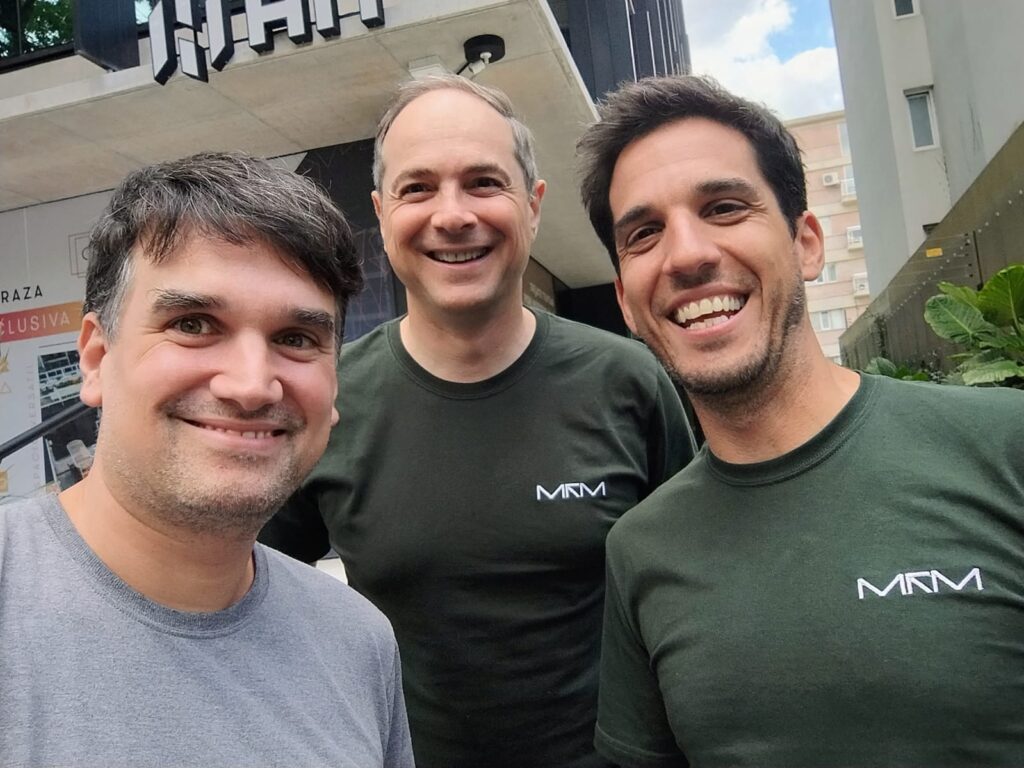
En el marco de este encuentro, MRM Analytics nos acompañó como sponsor y aprovechamos la oportunidad para conversar con Gastón Romero, su cofundador, sobre su trayectoria profesional y la visión que aporta desde la ciencia, la tecnología y la innovación al sector financiero.
1. De la física de partículas a la Inteligencia Artificial Científica.
Gastón, su recorrido profesional combina física, investigación científica y desarrollo de soluciones tecnológicas. ¿Cómo fue el camino que lo llevó desde el ámbito académico hasta la creación de MRM Analytics?
Mi formación es en física. Hice mi doctorado en la Universidad de Buenos Aires y tuve la enorme oportunidad de trabajar varios años en el CERN, en el experimento ATLAS del Large Hadron Collider. Ahí aprendí algo que después terminó atravesando toda mi carrera: cuando uno enfrenta un problema realmente complejo, no alcanza con tener muchos datos. Hay que formular buenas preguntas, construir modelos, entender la incertidumbre y, sobre todo, estar dispuesto a descubrir que la realidad no se comporta como uno esperaba.
Después llevé esa forma de pensar al mundo financiero. Durante muchos años trabajé en modelización cuantitativa, riesgo, validación de modelos, stress testing y distintas problemáticas para instituciones financieras internacionales. Y ahí apareció una conexión que para mí fue muy natural: los problemas cambiaban, pero la lógica profunda era muy parecida. Había sistemas complejos, señales mezcladas con ruido, incertidumbre y decisiones que tenían consecuencias concretas.
MRM Analytics nace, en buena medida, de esa experiencia. Junto con mis socios nos preguntamos qué pasaría si llevábamos la forma de resolver problemas de la ciencia a problemas reales de la industria. No solamente entrenar algoritmos sobre datos, sino combinar matemática, física, conocimiento experto e inteligencia artificial. Ese sigue siendo probablemente el ADN más importante de MRM.
MRM Analytics propone un concepto que puede resultar novedoso incluso para quienes trabajan habitualmente con tecnología: la Inteligencia Artificial Científica (SciAI). ¿Qué significa concretamente este concepto y qué la diferencia de otros enfoques de inteligencia artificial?
Hay una frase que usamos en MRM que lo resume bastante bien: Data + Science no es lo mismo que Data Science. La inteligencia artificial tradicional suele comenzar preguntando qué datos tenemos y qué puede aprender un algoritmo de ellos. Nosotros tratamos de empezar un paso antes: ¿qué sabemos del problema?
Ese conocimiento puede venir de la física, de modelos matemáticos, de relaciones causales, de restricciones operativas o del conocimiento de una persona que lleva veinte años trabajando en fraude, minería o riesgo financiero. Scientific AI busca integrar ese conocimiento con la capacidad de aprendizaje de la inteligencia artificial. En algunos problemas tendremos millones de observaciones; en otros, muy pocas. La ciencia nos permite incorporar estructura donde los datos solos no alcanzan.
Y hay una consecuencia importante: no buscamos solamente modelos que predigan bien. Queremos modelos que ayuden a entender y decidir mejor. Para nosotros, una IA verdaderamente útil tiene que poder convivir con incertidumbre, restricciones y conocimiento humano. Especialmente cuando las decisiones que estamos tomando importan.
2. Datos, explicabilidad e inteligencia para tomar mejores decisiones.
Cuando hablamos de IA aplicada a problemas complejos, muchas veces aparece una tensión entre capacidad predictiva y posibilidad de explicar cómo se llegó a un resultado. ¿Por qué es importante la explicabilidad de los modelos?
Durante muchos años existió casi una resignación a pensar que había que elegir: o teníamos modelos simples y explicables, o modelos sofisticados pero opacos. Creo que esa dicotomía está quedando vieja.
En ciencia uno no se conforma con que una ecuación acierte; quiere entender por qué. Y cuando pasamos a banca, fraude o riesgo, esa exigencia es todavía más importante porque detrás de una predicción hay una decisión. Si un sistema señala una operación, bloquea una transacción o modifica el riesgo de un cliente, alguien debería poder entender qué señales llevaron a esa conclusión.
Por eso suelo decir que el futuro no consiste en confiar más en los algoritmos, sino en comprenderlos mejor. Explicabilidad no es una concesión regulatoria que hacemos después de construir el modelo. Bien utilizada, es parte de construir mejores modelos, detectar errores, generar confianza y permitir que la inteligencia humana y la artificial trabajen juntas.
En sectores como banca y fintech, los datos son cada vez más abundantes. Sin embargo, tener más datos no necesariamente significa tomar mejores decisiones. ¿Dónde está, desde tu perspectiva, el verdadero valor de los datos?
Durante años se instaló la idea de que los datos eran el nuevo petróleo. Siempre me pareció una metáfora incompleta. Acumular datos no genera valor por sí mismo. El valor aparece cuando somos capaces de transformar esos datos en conocimiento y ese conocimiento en una decisión mejor.
Hoy una institución financiera puede tener miles de variables sobre un cliente y aun así no detectar una operación anómala. El desafío ya no es solamente almacenar información: es encontrar las relaciones causales relevantes, separar señal de ruido, incorporar contexto y entender qué está cambiando.
Para mí, ésa es la evolución interesante que estamos viendo: pasar de una cultura de data accumulation a una cultura de decision intelligence. La pregunta deja de ser “¿cuántos datos tengo?” y pasa a ser “¿qué decisión puedo tomar hoy mejor gracias a esos datos?”.
MRM trabaja en soluciones vinculadas con la detección de fraude y el crimen financiero. ¿Qué desafíos presenta actualmente la utilización de inteligencia artificial para detectar comportamientos o patrones que pueden pasar inadvertidos ante los sistemas tradicionales?
El fraude tiene una característica fascinante desde el punto de vista científico y muy incómodo desde el punto de vista del negocio: es adversarial. Del otro lado hay alguien que observa cómo funciona el sistema y modifica su comportamiento para evitar ser detectado. Por eso detectar únicamente aquello que ya conocemos siempre nos deja un paso atrás.
Buena parte de los sistemas tradicionales son muy buenos buscando patrones conocidos: determinada cantidad de operaciones, cierto monto, determinada geografía. El problema interesante empieza cuando aparece algo que nunca vimos. Ahí entran detección de anomalías, comportamiento, relaciones entre entidades y modelos capaces de identificar desviaciones respecto de lo que sería esperable para ese cliente, esa cuenta o ese ecosistema.
En MRM trabajamos mucho sobre esa idea: complementar la búsqueda de lo conocido con la capacidad de encontrar lo que denominamos unknown-unknowns, es decir, cosas que todavía no sabemos que deberíamos estar buscando. Y hacerlo de manera explicable, porque generar miles de alertas nuevas sin entenderlas no resuelve el problema: simplemente traslada el costo al equipo de investigación.
3. Inteligencia artificial aplicada a la prevención del fraude y el crimen financiero.
En materia de prevención de fraude y crimen financiero, ¿qué lugar deberían ocupar hoy los modelos predictivos frente a las reglas tradicionales de monitoreo?
No creo que la discusión correcta sea reglas versus inteligencia artificial. Las reglas tienen muchísimo conocimiento acumulado de negocio y siguen siendo muy útiles. El problema aparece cuando pretendemos que un sistema basado exclusivamente en reglas detecte un fenómeno que cambia permanentemente.
La arquitectura que me parece más potente es híbrida. Las reglas capturan conocimiento explícito y patrones conocidos; los modelos permiten encontrar relaciones mucho más complejas y detectar comportamientos que todavía no sabemos codificar en una regla. Una tecnología no debería borrar veinte años de experiencia de un equipo de fraude: debería amplificarlos.
Por eso me gusta pensar la IA como una capa adicional de inteligencia. El objetivo no es reemplazar todo lo que existe, sino aumentar la capacidad del sistema para detectar antes, priorizar mejor y reducir falsos positivos. En fraude, una alerta que nadie tiene tiempo de investigar es casi equivalente a una alerta que nunca existió.
Una de las grandes discusiones en torno a la inteligencia artificial es si los modelos pueden reemplazar el criterio humano. Desde su experiencia, ¿cómo debería ser la relación entre las herramientas de IA y las personas que toman las decisiones?
Creo que estamos formulando mal la pregunta cuando discutimos simplemente si la IA va a reemplazar a las personas. La pregunta mucho más interesante es qué pueden hacer una persona y una máquina juntas que ninguna de las dos podría hacer igual de bien por separado.
Un modelo puede procesar millones de relaciones, detectar patrones extremadamente sutiles y hacerlo a una velocidad imposible para una persona. Pero una persona aporta contexto, experiencia, sentido común, responsabilidad y una comprensión del negocio que muchas veces no está escrita en ninguna base de datos. Los mejores sistemas que vemos combinan esas dos capacidades.
En áreas como fraude o compliance, esto es particularmente claro. La IA debería ayudarnos a poner la atención humana donde realmente agrega valor: menos tiempo revisando ruido y más tiempo entendiendo los casos complejos. Para mí, el futuro no es human versus AI. Es human augmented by AI.
4. Los desafíos de la IA en compliance y la gestión del riesgo financiero.
Desde la perspectiva de una empresa tecnológica que trabaja con entidades financieras y otros sectores, ¿cuáles son las principales barreras que todavía encuentran las organizaciones al momento de incorporar soluciones avanzadas de IA?
Curiosamente, la tecnología no suele ser la barrera más difícil. Las organizaciones tienen sistemas heredados, datos fragmentados, procesos que llevan años funcionando y, sobre todo, responsabilidades muy concretas. Es completamente razonable que nadie quiera reemplazar de un día para otro un proceso crítico por una caja negra simplemente porque alguien dice que utiliza inteligencia artificial.
Por eso creo mucho en demostrar antes que prometer. Trabajar sobre datos reales, comparar contra lo que existe, medir falsos positivos, detección incremental, impacto económico y comportamiento del modelo. La adopción ocurre cuando el equipo de negocio puede mirar los resultados y decir: “esto me ayuda a tomar una decisión mejor”.
Hay además una dimensión cultural. Implementar IA no significa instalar un algoritmo: significa modificar la manera en que una organización toma decisiones. Y eso requiere tecnología, pero también gobernanza, confianza y personas dispuestas a cuestionar cómo hicieron las cosas hasta hoy.
¿Qué capacidades debería desarrollar hoy un profesional que trabaja en áreas como compliance, riesgo o prevención de fraude para poder interactuar de manera efectiva con equipos de tecnología y ciencia de datos?
No creo que todos tengan que convertirse en data scientists ni aprender a programar. Sí creo que necesitan desarrollar cierta intuición cuantitativa: entender qué puede hacer un modelo, qué no puede hacer, cómo se mide su performance, qué significa un falso positivo, qué sesgos pueden existir y, especialmente, qué preguntas hacer.
Paradójicamente, cuanto más poderosa sea la inteligencia artificial, más importante va a ser el conocimiento del dominio. Una persona que conoce profundamente fraude, compliance o riesgo tiene algo enormemente valioso: sabe dónde mirar y qué preguntas importan. Si además puede conversar con un equipo tecnológico y traducir ese conocimiento a hipótesis, variables y decisiones, se convierte en un profesional extremadamente potente.
La habilidad que probablemente más valor tenga en los próximos años no será competir con la IA haciendo cálculos más rápido, sino aprender a formular mejores preguntas.
Mirando hacia los próximos años, ¿qué transformaciones imagina que va a producir la inteligencia artificial en la gestión del riesgo y la prevención del fraude dentro del ecosistema financiero?
Creo que vamos a pasar de sistemas predominantemente reactivos a sistemas mucho más adaptativos. Hoy buena parte de la infraestructura de riesgo pregunta: “¿esto se parece a algo malo que ya vi?”. Los sistemas que vienen van a preguntar además: “¿qué está ocurriendo ahora que no se parece a lo que esperaba ver?”.
Eso implica pasar de reglas estáticas a aprendizaje continuo, de analizar transacciones aisladas a entender comportamientos y redes, y de producir scores a recomendar acciones. La IA va a permitir que riesgo y fraude sean cada vez menos una función de control posterior y cada vez más una capa de inteligencia integrada en la operación.
Pero hay algo que para mí no cambia. Después de más de 20 años liderando el desarrollo de soluciones cuantitativas, simulaciones numéricas, IA, ciencia de datos y modelado matemático y físico, sigo creyendo en el mismo principio: un modelo no es valioso porque sea sofisticado; es valioso porque nos permite entender mejor un problema y tomar una mejor decisión. Toda la tecnología que viene debería evaluarse con esa vara.
Desde Todocompliance.com, agradecemos a Gastón Romero y a MRM Analytics por acompañarnos como sponsor de Compliance Fintech Lab 2026 y por contribuir, a través de esta entrevista, a la difusión de conocimientos y experiencias sobre inteligencia artificial, prevención del fraude y gestión del riesgo financiero.